Cuando una persona fallece sus herederos deben tomar una decisión que tiene consecuencias patrimoniales permanentes: aceptar la herencia, renunciar a ella o aceptarla a beneficio de inventario. Cada opción tiene requisitos, plazos y efectos distintos. Una vez aceptada, la herencia debe partirse entre los coherederos, proceso que puede hacerse de forma voluntaria o judicial y que con frecuencia genera conflictos que se prolongan durante años. Este artículo explica paso a paso qué debe hacer el heredero desde el fallecimiento del causante hasta que los bienes quedan inscritos a su nombre, qué documentación hay que reunir, qué plazos fiscales hay que respetar y cuándo conviene aceptar con beneficio de inventario en lugar de hacerlo de forma pura y simple.
El proceso sucesorio desde el fallecimiento hasta la adjudicación
Cronología del proceso hereditario
El procedimiento sucesorio se articula en cuatro etapas sucesivas bien diferenciadas. Todo comienza con la apertura de la sucesión en el instante exacto del fallecimiento. Posteriormente, se procede a la fase de inventario y valoración de los activos y deudas que integran el patrimonio. Tras conocer el alcance exacto de la masa hereditaria, cada posible heredero debe pronunciarse mediante la aceptación o la renuncia. Finalmente, se lleva a cabo la partición y adjudicación concreta de las cuotas a los coherederos. Respetar los plazos y la carga fiscal de cada fase resulta indispensable para evitar sanciones de la administración tributaria.
Los primeros documentos que hay que obtener
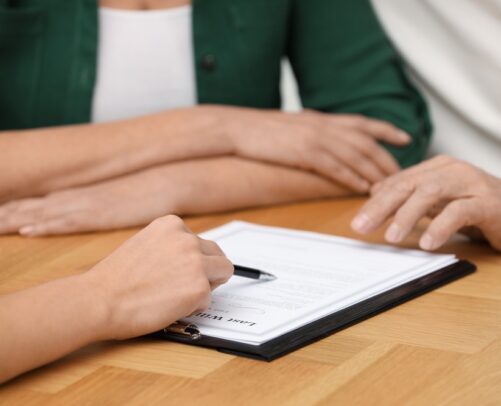
Para iniciar los trámites hay que recopilar tres certificados oficiales esenciales: el certificado de defunción, el certificado de últimas voluntades y el certificado de contratos de seguros de cobertura de fallecimiento. Si existe testamento, se debe solicitar una copia autorizada en la notaría correspondiente. Si el causante no otorgó testamento, es necesario instar una declaración de herederos abintestato. Puedes obtenerlos en el Registro Civil y en la gerencia territorial del Ministerio de Justicia de forma presencial o telemática, procesando la solicitud en un plazo medio de diez días hábiles con un coste muy reducido. Para profundizar en la planificación previa, consulta nuestro contenido detallado sobre el testamento.
La declaración de herederos abintestato: cuándo es necesaria
Cuando el fallecido no dejó testamento formalizado o este ha sido declarado nulo por un tribunal, la ley exige tramitar un acta notarial de declaración de herederos abintestato. Este documento identifica legalmente a los parientes con derecho a heredar según el orden de prelación establecido por el Código Civil. La solicitud la puede instar cualquier persona con interés legítimo ante el notario del último domicilio del fallecido, aportando certificados del Registro Civil que acrediten el parentesco, junto a la presencia de dos testigos. El trámite suele prolongarse alrededor de un mes desde el requerimiento inicial.
El inventario y la valoración del caudal relicto
Qué bienes y deudas forman la herencia
El caudal relicto engloba la totalidad de los derechos, bienes y obligaciones del fallecido que no quedan extinguidos tras su muerte. Dentro del activo se incluyen propiedades inmobiliarias, saldos en cuentas bancarias, vehículos, participaciones en sociedades, saldos de seguros de vida en los que la herencia figura como beneficiaria, derechos de crédito y el ajuar doméstico. En la vertiente del pasivo, integran la herencia las deudas hipotecarias, obligaciones tributarias pendientes, facturas debidas a proveedores y los gastos derivados de la última enfermedad.
Los bienes que no forman parte de la herencia
No todos los elementos patrimoniales vinculados al causante entran en la masa hereditaria. Los seguros de vida donde se ha nombrado formalmente a un beneficiario concreto se cobran al margen de la herencia, aunque deban tributar en el impuesto sobre sucesiones. Los planes de pensiones tampoco siguen las reglas del régimen sucesorio común, integrándose directamente en el patrimonio del beneficiario fijado en la póliza. En los matrimonios regidos por bienes gananciales, resulta obligatorio liquidar primero la sociedad conyugal, perteneciendo al causante únicamente el cincuenta por ciento de dicho caudal.
La valoración de los bienes a efectos de la herencia
La valoración de todo el patrimonio debe referirse al momento exacto del deceso. Respecto a los bienes inmuebles, el valor de referencia otorgado por la Dirección General del Catastro marca el umbral mínimo que exige la Hacienda pública para tributar. Las participaciones en sociedades no cotizadas se evalúan mediante los criterios particulares fijados en el Reglamento del Impuesto sobre Sucesiones y Donaciones. Para las posiciones bancarias, se toma el saldo exacto certificado por la entidad en la fecha del fallecimiento. Revisa nuestro artículo específico sobre el impuesto de sucesiones para calcular la cuota tributaria.
La aceptación pura y simple: qué implica y cuándo conviene
Definición y efectos de la aceptación pura y simple
Al optar por la aceptación pura y simple, la persona que hereda asume plenamente la posición jurídica del difunto. Esta decisión unifica el patrimonio del fallecido con el patrimonio propio del heredero. En consecuencia, el heredero responde de todas las deudas del causante sin límite alguno, teniendo que cubrirlas con sus propios bienes si el caudal heredado no alcanza para saldarlas. Esta declaración de voluntad es irrevocable y no admite condiciones.
La aceptación expresa y la aceptación tácita
La aceptación expresa se formaliza mediante documento público ante notario o mediante escrito privado firmado por el interesado. La aceptación tácita se deduce de actos inequívocos que solo podrían realizarse con la condición de heredero. Cobrar créditos del difunto, vender bienes del caudal relicto o pagar deudas del causante utilizando fondos propios se consideran actos de aceptación tácita. Sin embargo, abonar los gastos del sepelio, custodiar los bienes para evitar su deterioro o pedir copias de documentos no implica aceptar la herencia de forma implícita.
Cuándo conviene aceptar pura y simplemente
Esta modalidad representa la vía más idónea cuando el activo patrimonial supera de forma holgada a los pasivos y existe la certeza absoluta de que no surgirán deudas ocultas. Es la solución idónea para agilizar los trámites y adjudicarse los bienes en un menor plazo. Si dispones de un conocimiento completo de la contabilidad de la persona fallecida y constatas que no asumió deudas o avales elevados, la aceptación pura y simple es la ruta habitual.
La aceptación a beneficio de inventario: cuándo es imprescindible
Qué es la aceptación a beneficio de inventario y qué protege
La aceptación a beneficio de inventario es un mecanismo legal diseñado para proteger el patrimonio personal del heredero. Bajo este régimen, las deudas de la persona fallecida se satisfacen de manera exclusiva con los bienes y derechos del haber hereditario. Si los pasivos sobrepasan al activo, el heredero no tiene obligación de responder con sus ingresos o propiedades personales. Constituye la garantía óptima ante herencias complejas o sospechas de insolvencia del causante.
Cómo se solicita y en qué plazo
La voluntad de acogimiento a esta figura se formula ante notario mediante escritura pública o en el juzgado competente. La ley impone un plazo estricto de treinta días hábiles para efectuar esta solicitud, a contar desde el momento en que el llamado tenga conocimiento formal de su condición de heredero o de que se le ha instado a aceptar. Transcurrido este periodo sin haber iniciado el trámite, se perderá este derecho y se entenderá aceptada la herencia de manera pura y simple.
El procedimiento de inventario
Una vez presentada la solicitud, es imprescindible formar un inventario fiel y exacto en un margen adicional de treinta días. El trámite requiere citar a los acreedores del difunto y a los legatarios para que puedan comprobar la inclusión correcta de sus créditos y manifestar alegaciones. El expediente reflejará el activo detallado junto con la totalidad de los pasivos exigibles. Cualquier omisión maliciosa de bienes por parte del heredero conllevará la pérdida automática del beneficio otorgado.
El orden de pago de las deudas con el beneficio de inventario
El patrimonio integrado en el beneficio de inventario se destina al pago de deudas siguiendo una jerarquía legal impuesta. Primero se satisfacen los gastos generados por la administración y custodia del propio caudal hereditario. A continuación se abonan los créditos con privilegio general, seguidos de las deudas ordinarias frente a proveedores o entidades bancarias. Finalmente se saldan los créditos subordinados. Unicamente cuando el pasivo haya sido liquidado íntegramente podrá el heredero hacer suyo el importe remanente.
Situaciones en que el beneficio de inventario es especialmente recomendable
Esta opción resulta prioritaria si la persona fallecida ejercía como profesional autónomo o empresario, dado el riesgo de pasivos comerciales imprevistos o reclamaciones tributarias posteriores. Asimismo, es aconsejable cuando el causante otorgó fianzas o avales personales, o si mantenía litigios judiciales pendientes de resolución. Del mismo modo, si la relación familiar era distante y se carece de información contable veraz, recurrir a esta modalidad evita sorpresas patrimoniales.
La renuncia a la herencia
Efectos de la renuncia: separación total y límites frente a acreedores
Renunciar a la herencia supone desvincularse por completo del patrimonio del causante. El repudiante pierde todos los derechos sobre los bienes del fallecido y queda, en principio, liberado del deber de responder de las deudas hereditarias, ya que no adquiere la condición de heredero. No obstante, si dicha renuncia perjudica a acreedores del renunciante, estos pueden ejercer acciones específicas para salvar su derecho de cobro respecto al haber hereditario, pudiendo incluso aceptar judicialmente la herencia en nombre del heredero hasta el límite de sus créditos (acción prevista en el , cuya naturaleza es discutida en la doctrina). La renuncia tiene efectos retroactivos al momento del fallecimiento del causante, es definitiva y afecta a toda la herencia: no cabe aceptar solo algunos bienes o rechazar únicamente las deudas. La repudiación tampoco puede condicionarse a la voluntad o actos de otros interesados.
Requisitos formales: renuncia expresa y en instrumento público notarial
La repudiación de la herencia debe ser expresa y realizada ante notario en instrumento público de acuerdo con el —no es válida la renuncia tácita ni en documento privado, ni en carta manuscrita, ni verbalmente—. Como excepción doctrinalmente admitida, si el documento notarial, aunque sea denominado acta de manifestaciones, contiene una declaración de voluntad de repudiación y el juicio de capacidad del notario, podría llegar a tener validez, siempre que no sea una simple manifestación de hechos. Esta formalidad es de carácter esencial para su eficacia jurídica.
Atribución de la masa hereditaria tras la renuncia
La distribución de la parte renunciada depende de cada caso:
- Si existe testamento, habrá que estar a las sustituciones o designaciones expresas que pueda contener.
- En sucesión intestada, el mecanismo de representación solo opera respecto a los descendientes y en determinados supuestos, de acuerdo con la normativa (, , , , ). Si hay varios coherederos del mismo grado, la cuota del renunciante acrece a los demás (acrecentamiento). Si todos los llamados renuncian, se sigue la sucesión en favor del siguiente grado conforme a la ley.
Renuncia abdicativa y renuncia traslativa: civil y fiscalmente
La renuncia abdicativa es la pura y simple, sin designar beneficiarios, con efectos extintivos: la cuota pasa al llamado legalmente. La renuncia traslativa (o “a favor de persona determinada”) implica en realidad una cesión o donación del derecho hereditario, y conlleva la previa aceptación (al menos tácita) por el renunciante. Civilmente, no se trata de una renuncia en sentido estricto, sino de una transmisión. Fiscalmente, la renuncia abdicativa tributa solo en el impuesto de sucesiones por el beneficiario final; la renuncia traslativa implica tributación para el renunciante y para el beneficiario, tanto en el impuesto de sucesiones como, además, en el de donaciones en relación a la transmisión.
Renuncia y deudas personales con el causante o con terceros
La renuncia a la herencia no extingue las deudas personales pendientes del renunciante respecto al causante, ni las deudas que otros tengan frente a él. Si el heredero repudia la herencia en perjuicio de sus propios acreedores, estos, según el régimen del , pueden instar judicialmente la aceptación de la herencia en nombre del renunciante para cobrarse con la parte que le hubiera correspondido. La configuración y alcance de esta acción es discutida doctrinalmente, presentando distintas implicaciones frente a terceros, especialmente si han adquirido derechos sobre los bienes de buena/mala fe o a título gratuito/onoroso.
La partición de la herencia
Definición y carácter de la partición
La partición es el conjunto de operaciones que determina la titularidad concreta de los bienes hereditarios entre los herederos, extinguiendo la comunidad hereditaria. Es necesaria cuando existen varios herederos. Si hay un único heredero universal, no es preciso practicar partición, aunque para la inscripción registral de bienes puede requerirse escritura de manifestación de herencia conforme al .
Partición testamentaria y sus límites
El testador puede realizar la partición en el testamento (partición testamentaria). Esta atribuye la propiedad exclusiva de los bienes determinados a cada heredero identificado, desde la aceptación, si no perjudica la legítima de los herederos forzosos. La partición testamentaria impide la situación de comunidad hereditaria respecto a los bienes adjudicados, salvo que el testamento contenga solo normas particionales y no adjudicación directa.
Partición voluntaria y cuaderno particional
Si el testador no ha realizado la partición, los coherederos pueden acordar el reparto de mutuo acuerdo y documentarlo en el llamado cuaderno particional: inventario, tasación, liquidación de pasivo y adjudicaciones. Su forma privada es válida internamente, pero para inscribir inmuebles en el Registro de la Propiedad debe elevarse a escritura pública.
El contador-partidor
El testador puede nombrar a un contador-partidor para realizar la partición. Este profesional actúa imparcialmente dentro de los límites legales y testamentarios; su actuación es vinculante si no infringe normas imperativas o las legítimas. Puede ser dativo bajo ciertas circunstancias y precisará escritura pública para inscribir el reparto.
Partición judicial
Cuando existe desacuerdo insalvable, cualquier coheredero, legatario de parte alícuota o incluso acreedor, podrá solicitar la división judicial de herencia ante el Juzgado. Esta incluye el nombramiento judicial de peritos y contador-partidor, con el correspondiente coste y dilaciones procedimentales.
Comunidad hereditaria y derechos durante la indivisión
Mientras no haya partición, los bienes permanecen en comunidad hereditaria. Los coherederos solo pueden disponer de bienes concretos mediante acuerdo unánime, pero pueden transmitir su cuota abstracta. Los actos de administración y conservación pueden acordarse por mayoría de cuotas.
Operaciones previas y particularidades
Liquidación del régimen económico matrimonial
Si el fallecido estaba casado bajo régimen de gananciales, debe realizarse previamente la liquidación del haber ganancial, adjudicando al cónyuge viudo la mitad que le corresponde y pasando la otra mitad a la masa hereditaria.
Colación y deudas entre causante y herederos
En la partición se adicionan los valores de donaciones en vida a herederos forzosos (colación), salvo dispensa expresa. También se computan y compensan préstamos y deudas personales recíprocas para fijar el saldo definitivo a repartir.
La inscripción de los bienes adjudicados en el Registro de la Propiedad
Qué documento hay que presentar para inscribir una herencia (según el caso)
Para inscribir en el Registro de la Propiedad bienes hereditarios o cuotas indivisas no existe un único “documento tipo”: el título inscribible depende de cómo esté configurada la sucesión y de si hay uno o varios herederos. En general:
- Si hay varios herederos, se presenta escritura de partición u operaciones particionales formalizadas conforme a la ley, o bien resolución judicial firme en la que se determinen las adjudicaciones.
- Si hay heredero único, puede exigirse una escritura de manifestación de herencia.
- Si solo se adjudica una parte del caudal y esta es de libre disposición, se requiere escritura pública con consentimiento de todos los interesados.
En todo caso, cuando se pretenda inscribir una adjudicación concreta, el título debe permitir identificar adecuadamente el bien y la adjudicación, y recoger la aceptación por quien resulte adjudicatario cuando proceda.
La partición testamentaria y su efecto en la inscripción
Si el testador realizó una partición en el testamento, y esta es una partición “legalmente hecha”, cada heredero adquiere la propiedad exclusiva de los bienes adjudicados desde la aceptación, sin necesidad de que intervengan los demás coherederos respecto de esos bienes, siempre con el límite de no perjudicar legítimas.
La cuestión práctica suele ser distinguir si el testamento contiene una partición propiamente dicha o solo “normas particionales”, porque en este segundo caso la partición deberá realizarse después por los herederos, aunque respetando lo ordenado por el causante.
Herencia yacente: qué significa y por qué importa
Cuando el patrimonio del causante permanece pendiente de aceptación o repudiación por los llamados, se habla habitualmente de herencia yacente. En esa situación, cualquier interesado puede acudir a un notario para requerir al llamado a que acepte o repudie, con un plazo de 30 días naturales en los términos previstos, evitando que la falta de decisión se prolongue indefinidamente.
Además, cuando la ley exige autorización judicial para aceptar o repudiar (por ejemplo, en ciertos supuestos relativos a menores o a personas con medidas de apoyo representativo), se tramitan los expedientes correspondientes con las reglas de competencia y legitimación aplicables.
Un apunte fiscal relevante en renuncias
Si se produce una repudiación o renuncia después de prescrito el impuesto correspondiente a la herencia o legado, esa renuncia se considera donación a efectos fiscales.
Preguntas frecuentes
¿Puede un menor de edad aceptar o renunciar a una herencia?
Los menores de edad no pueden aceptar o repudiar una herencia de forma autónoma. La decisión corresponde a sus progenitores en el ejercicio de la patria potestad o a sus tutores legales. Para aceptar la herencia de forma pura y simple no se precisa autorización, pero para repudiarla o rechazarla es obligatorio contar con la autorización del Juez de Primera Instancia, previa audiencia del Ministerio Fiscal, con la finalidad de proteger los intereses del menor.
¿Qué ocurre si un heredero no aparece o se desconoce su paradero?
Si un llamado a la herencia no se localiza, los coherederos o interesados pueden requerir notarialmente a esa persona para que manifieste su voluntad de aceptar o renunciar en un plazo de treinta días naturales, conforme al artículo 1005 del Código Civil. Si transcurrido el plazo no contesta, la ley presupone que la herencia se acepta de forma pura y simple. Si se ignora por completo la localización o existencia del coheredero, procede solicitar la declaración judicial de ausencia para nombrar a un defensor judicial que represente sus intereses en la partición.
¿La renuncia a la herencia protege frente a las deudas del causante con Hacienda?
Sí, la repudiación formal firmada ante notario libera de manera absoluta al renunciante de asumir cualquier obligación tributaria o sanción que el difunto mantuviese con la Agencia Tributaria o con las haciendas autonómicas y locales. Al no adquirir la condición de heredero, la Administración no puede dirigir la acción de cobro ni embargar el patrimonio personal de la persona que ha renunciado válidamente a la sucesión.
¿Puede impugnarse la partición una vez firmada por todos los herederos?
La partición firmada válidamente en escritura pública o contrato privado solo se puede impugnar ante los tribunales cuando concurra algún vicio en el consentimiento, como violencia, intimidación, dolo o error esencial. También procede la rescisión de la partición si se demuestra una lesión económica que supere la cuarta parte del valor real atribuido a los bienes adjudicados a alguno de los herederos, exigiendo un procedimiento civil contencioso.
¿Qué pasa si aparecen bienes del causante después de haber partido la herencia?
El hallazgo de nuevos inmuebles, cuentas bancarias u otros derechos no anula la partición celebrada con anterioridad entre los coherederos. La legislación determina que debe realizarse una adición de la partición originaria. Los interesados redactarán un anexo al cuaderno particional para valorar los bienes recién descubiertos y repartirlos entre los mismos coherederos aplicando la misma proporción fija impuesta en el reparto inicial.
Para la resolución de casos complejos o litigios en materia de partición de patrimonio, el
Memento Sucesiones de Lefebvre ofrece un análisis doctrinal y jurisprudencial exhaustivo que garantiza la correcta aplicación de la normativa estatal y foral.


 Permisos parentales en 2025
 Ley de Vivienda

Desde Espacio Asesoría no disponemos de un servicio gratuito de asesoramiento, por lo que su comentario solo podrá ser respondido por otros lectores.
Si necesita una respuesta profesional, le recomendamos realice su pregunta desde el siguiente enlace, desde donde podrá establecer un contacto privado con un abogado.
Tu comentario ha sido enviado para ser revisado antes de ser publicado.