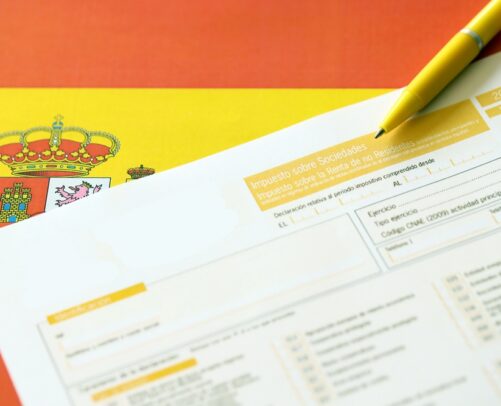
Calcular el Impuesto sobre Sociedades no consiste simplemente en aplicar un porcentaje al beneficio de la empresa. El impuesto grava la renta de las sociedades y otras entidades, pero su base imponible exige corregir el resultado contable conforme a las reglas fiscales. Además, en 2026 no todas las pymes tributan igual: las microempresas aplican una escala reducida y las restantes entidades de reducida dimensión tienen un tipo específico. Conocer los gastos deducibles, las amortizaciones, las reservas fiscales y las deducciones permite anticipar la carga tributaria y organizar la tesorería. Esta guía explica el recorrido desde la cuenta de pérdidas y ganancias hasta el importe a ingresar, con especial atención a los períodos impositivos iniciados en 2026. Se parte del régimen estatal común, sin desarrollar las particularidades forales.
Sujetos pasivos del impuesto
El Impuesto sobre Sociedades grava la renta obtenida por sus contribuyentes, cualquiera que sea su origen. Comprende, entre otras, sociedades limitadas, sociedades anónimas, cooperativas, asociaciones y fundaciones. Sin embargo, ser contribuyente no significa necesariamente pagar por todas las rentas: existen exenciones y regímenes especiales. El artículo 7 de la Ley del Impuesto sobre Sociedades (LIS) también incluye determinadas entidades sin personalidad jurídica y excluye las sociedades civiles sin objeto mercantil.
Los empresarios individuales residentes tributan por el IRPF. Las comunidades de bienes siguen, como regla general, el régimen de atribución de rentas: son sus comuneros quienes integran las rentas correspondientes. No deben confundirse con las sociedades civiles con personalidad jurídica y objeto mercantil, que sí pueden tributar por Sociedades. Para ampliar esta diferencia, puedes consultar el artículo sobre comunidad de bienes.
La residencia fiscal de la sociedad
Según el artículo 8 de la LIS, una entidad es residente en España cuando se constituye conforme a las leyes españolas, tiene aquí su domicilio social o sitúa en España su sede de dirección efectiva. Basta uno de estos criterios. Las entidades no residentes que actúan mediante establecimiento permanente tributan por el Impuesto sobre la Renta de no Residentes, aunque su declaración y numerosos aspectos de su tributación estén próximos al régimen del IS.
El período impositivo y el devengo
El período impositivo coincide con el ejercicio económico y no puede exceder de doce meses, conforme al artículo 27 de la LIS. El devengo se produce al finalizar ese período. La declaración se presenta en los veinticinco días naturales siguientes a los seis meses posteriores al cierre, según el artículo 124. Para ejercicios coincidentes con el año natural, se presenta habitualmente en julio del año siguiente: la declaración presentada en 2026 corresponde normalmente al ejercicio 2025, no al beneficio de 2026.
El punto de partida: el resultado de la cuenta de pérdidas y ganancias
El artículo 10.3 de la LIS conecta la base imponible con el resultado contable, determinado conforme a la normativa contable aplicable. Después se practican los ajustes fiscales positivos o negativos. Por tanto, beneficio contable y base imponible no son magnitudes equivalentes. La conciliación debe identificar qué diferencias son permanentes y cuáles revierten en ejercicios posteriores, como sucede con determinados incentivos de amortización.
Los ajustes positivos más frecuentes
Entre los ajustes positivos destacan las multas y sanciones, los recargos tributarios no deducibles, la retribución de fondos propios y las liberalidades. También puede ajustarse la amortización contable que exceda de la fiscalmente deducible. Los donativos no son deducibles como gasto con carácter general: no solo se rechaza la parte que supere un límite. Su posible incentivo se aplica separadamente en la cuota. Los gastos derivados de actuaciones ilícitas tampoco son deducibles, sin equiparar esta exclusión a cualquier irregularidad formal.
Los ajustes negativos más frecuentes
Los ajustes negativos pueden proceder de ingresos total o parcialmente exentos, de diferencias de imputación temporal o de amortizaciones fiscales superiores a las contables. La amortización acelerada de las entidades de reducida dimensión permite anticipar gasto fiscal, pero sus ajustes revierten cuando el activo ya está amortizado fiscalmente y continúa amortizándose en contabilidad. No debe confundirse este diferimiento con un ahorro definitivo ni presumirse que cualquier plusvalía queda exenta por reinvertir su importe.
Las bases imponibles negativas: cómo se compensan
Las bases negativas pendientes permiten reducir bases positivas posteriores. Como regla general, la compensación está limitada al 70% de la base previa a la reserva de capitalización y a la propia compensación, aunque puede compensarse en todo caso hasta un millón de euros, sin superar la renta positiva disponible. Existen restricciones específicas para grandes empresas y determinados cambios de titularidad. La empresa debe conservar la acreditación de las pérdidas: la comprobación de las bases negativas tiene un plazo específico de diez años, seguido de obligaciones documentales para justificar su utilización.
El tipo general del 25%
El tipo general continúa siendo el 25%. Sin embargo, no es correcto atribuirlo automáticamente a cualquier SL ordinaria: deben comprobarse su cifra de negocios, la posible condición de nueva creación y la existencia de un régimen específico. Además, los tipos de 2026 se refieren a períodos iniciados durante ese año, no a cualquier declaración presentada en 2026.
El tipo reducido del 23% y la escala de las microempresas
En los períodos iniciados en 2026, las entidades con cifra de negocios del período anterior inferior a un millón de euros aplican el 19% a los primeros 50.000 euros de base imponible y el 21% al resto. Las entidades de reducida dimensión con cifra de negocios igual o superior a un millón e inferior a diez millones tributan al 23%, salvo que corresponda otro tipo. El 23% para entidades con facturación inferior a un millón pertenece al régimen anterior a 2025.
El tipo del 15% para entidades de nueva creación
Las entidades de nueva creación que inicien una actividad económica tributan al 15% en el primer período con base imponible positiva y en el inmediato siguiente. No se reserva el beneficio para dos ejercicios positivos no consecutivos. Quedan excluidas las entidades patrimoniales y las integradas en grupos, así como determinados supuestos de continuidad de actividades previamente desarrolladas por personas o entidades vinculadas. Constituir una sociedad para continuar la misma actividad del autónomo no garantiza este incentivo.
Otros tipos específicos
Las entidades acogidas al régimen de la Ley 49/2002 tributan al 10% por las rentas sujetas; determinadas sociedades y fondos de inversión, al 1%; y los fondos de pensiones, al 0%. En las cooperativas protegidas debe distinguirse entre resultados cooperativos y extracooperativos. Además, su cifra de negocios puede determinar tipos reducidos: resumir su tributación como un 20% uniforme resulta insuficiente en 2026.
El principio general de deducibilidad
La deducibilidad exige, con carácter general, un gasto real, contabilizado, justificado, correctamente imputado y relacionado con la actividad empresarial, sin incurrir en una exclusión legal. Los artículos 10, 11 y 15 de la LIS obligan a examinar conjuntamente estos elementos. La factura es fundamental, pero no convierte por sí sola un desembolso personal en gasto empresarial. Tampoco el pago determina siempre el ejercicio de deducción: debe atenderse al devengo y a las reglas especiales.
Gastos de personal
Las remuneraciones por servicios efectivos pueden constituir gasto deducible, incluidas determinadas retribuciones en especie. En administradores debe distinguirse la remuneración del cargo de otros servicios prestados. El artículo 217 de la Ley de Sociedades de Capital exige previsión estatutaria del sistema retributivo; su correcta configuración evita controversias, pero el análisis fiscal también requiere acreditar la causa y realidad del pago. Este aspecto se desarrolla en el artículo sobre constitución de una SL.
Amortizaciones
La adquisición de un activo duradero no equivale normalmente a deducir íntegramente su coste en ese ejercicio. Las entidades de reducida dimensión pueden aplicar la amortización acelerada del artículo 103 de la LIS, multiplicando por dos el coeficiente lineal máximo en los elementos comprendidos en el incentivo. La libertad de amortización del artículo 102 exige inversiones elegibles e incremento y mantenimiento de plantilla; su límite se vincula a 120.000 euros de inversión por unidad de incremento calculado.
Gastos financieros
El artículo 16 de la LIS limita los gastos financieros netos al 30% del beneficio operativo, pero permite, con carácter general, deducir un millón de euros por período anual. Este mínimo es especialmente relevante para las pymes. Los excesos no deducidos pueden trasladarse a ejercicios posteriores sin límite temporal, respetando las reglas aplicables. Deben comprobarse, además, las exclusiones y límites especiales de determinadas financiaciones intragrupo o adquisiciones de participaciones.
Gastos de difícil justificación en las pymes
Las atenciones a clientes y proveedores tienen un límite del 1% de la cifra de negocios. Las comidas de empleados vinculadas a sus funciones pueden tener otra consideración. En vehículos y teletrabajo es decisivo documentar el destino empresarial, distinguir los usos privados y calificar correctamente las retribuciones en especie. No existe una categoría general de gastos de difícil justificación que permita a una sociedad deducir automáticamente consumos personales o porcentajes arbitrarios del domicilio.
Diferencia entre gasto deducible y deducción en cuota
El gasto deducible reduce la base sobre la que se aplica el tipo impositivo. La deducción en cuota reduce directamente el impuesto calculado, dentro de sus límites. Por eso no deben compararse sus importes nominales como si fueran equivalentes. Tampoco basta con realizar una inversión: cada deducción exige acreditar sus requisitos y comprobar la cuota disponible para aplicarla.
Deducción por actividades de I+D+i
El artículo 35 de la LIS establece un 25% para los gastos de investigación y desarrollo y un 42% sobre el exceso respecto de la media de los dos años anteriores. Añade incentivos para investigadores exclusivos e inversiones elegibles. La innovación tecnológica tiene un porcentaje propio del 12%. No toda digitalización o compra de software cumple los requisitos: deben identificarse las actividades, individualizarse los gastos por proyecto y descontarse las subvenciones correspondientes.
Deducción por creación de empleo
El artículo 38 de la LIS permite deducir 9.000 euros por persona y año de incremento del promedio de plantilla con discapacidad igual o superior al 33% e inferior al 65%, y 12.000 euros cuando alcanza el 65%. El cálculo compara promedios de plantilla, no simplemente contratos firmados. No se exige contratación indefinida y deben ponderarse la jornada y el tiempo computable.
Deducción por donativos a entidades sin fines lucrativos
En 2026, el porcentaje general es del 40%, y puede alcanzar el 50% por donaciones recurrentes a la misma entidad durante el período actual y los dos anteriores, cumpliendo las condiciones de mantenimiento de importes. La base de deducción está limitada al 15% de la base imponible; los excesos pueden trasladarse durante diez años. Debe acreditarse la condición de entidad beneficiaria y conservarse el certificado. Los antiguos porcentajes del 35% y 40% no describen el régimen actual.
Qué son los pagos fraccionados
Los pagos fraccionados se efectúan en abril, octubre y diciembre: no son cuotas trimestrales uniformes. La modalidad general utiliza una declaración anterior; la alternativa atiende a la base del ejercicio en curso. No todas las empresas eligen libremente: la segunda es obligatoria cuando la cifra de negocios supera seis millones de euros en los doce meses anteriores al inicio del período. Para las restantes, la opción exige declaración censal en plazo.
Método de la cuota del ejercicio anterior
Se aplica el 18% a la cuota íntegra del último período cuyo plazo de declaración haya vencido, minorada en deducciones, bonificaciones, retenciones e ingresos a cuenta. No se calcula sobre la cuota íntegra sin corregir. En una empresa con año natural, abril de 2026 toma normalmente como referencia 2024, mientras octubre y diciembre toman 2025.
Método de la base del ejercicio en curso
Esta modalidad utiliza la base acumulada de los tres, nueve u once primeros meses. Para las entidades de reducida dimensión sujetas al 23%, el porcentaje del pago en 2026 es el 16%. Las microempresas aplican el 13% sobre los primeros 50.000 euros y el 15% sobre el resto. Después se consideran las minoraciones procedentes y los pagos anteriores. Calcular estos anticipos exige cierres fiscales intermedios, no una mera previsión del saldo bancario.
La reserva de capitalización
El artículo 25 de la LIS permite reducir la base en un 20% del incremento computable de fondos propios. El porcentaje puede elevarse al 23%, 26,5% o 30% según el aumento de plantilla. Se exige mantener los fondos propios y la reserva indisponible durante tres años, con las excepciones legales. La reducción tiene límites sobre la base previa: generalmente el 20%, elevado al 25% para entidades con cifra de negocios inferior a un millón. No es un incentivo exclusivo de pymes.
La reserva de nivelación
La reserva de nivelación permite a las entidades de reducida dimensión elegibles minorar hasta el 10% de la base positiva, con un máximo de un millón de euros y dotación de una reserva indisponible. Las cantidades se incorporan a las bases de los cinco años siguientes cuando existan pérdidas, hasta su importe; el remanente se integra al finalizar el plazo. Es un diferimiento, no una exención definitiva. Las entidades de nueva creación sujetas al 15% no pueden aplicarlo.
Preguntas frecuentes
¿Cuándo compensa constituir una sociedad frente a tributar como autónomo?
No existe un umbral universal basado únicamente en el beneficio. La comparación debe considerar el tipo societario aplicable, los incentivos y la posterior tributación del dinero que recibe el socio, ya que si se distribuyen beneficios, el dividendo se integra en la base del ahorro.
¿Los dividendos del socio tributan dos veces?
Existe una imposición en dos niveles: la sociedad tributa por su renta y el socio persona física por el dividendo recibido. El reparto no convierte el beneficio distribuido en gasto deducible para la sociedad.
¿Qué sucede si no se presenta la declaración a tiempo?
La falta de actividad no elimina la obligación de declarar. Si se presenta tarde una autoliquidación a ingresar sin requerimiento previo, procede el régimen de recargos: 1% inicial y otro 1% por cada mes completo de retraso; superados doce meses, 15% e intereses en los términos legales.
¿Puede deducirse el alquiler de la vivienda del administrador?
Trabajar desde casa no convierte automáticamente todo el alquiler en gasto societario. Debe acreditarse qué coste corresponde realmente a la actividad o calificarlo como retribución en especie con tratamiento propio.
¿Cómo afecta una inspección de Hacienda a la pyme?
La Inspección puede examinar contabilidad, facturas y justificantes, por lo que una pyme debe poder explicar sus ajustes e incentivos con expedientes documentales por operación.
Para profundizar en el cálculo técnico de los ajustes fiscales, la aplicación precisa de las amortizaciones y el cumplimiento riguroso del calendario fiscal de tu empresa, puedes consultar el
Memento Impuesto sobre Sociedades de Lefebvre, la referencia clave del sector para guiar la gestión tributaria con seguridad y criterio.


 Permisos parentales en 2025
 Ley de Vivienda
Desde Espacio Asesoría no disponemos de un servicio gratuito de asesoramiento, por lo que su comentario solo podrá ser respondido por otros lectores.
Si necesita una respuesta profesional, le recomendamos realice su pregunta desde el siguiente enlace, desde donde podrá establecer un contacto privado con un abogado.
Tu comentario ha sido enviado para ser revisado antes de ser publicado.